炭素賦課金は2028年に導入される?背景や今後の動向を解説
2025/01/10
非FIT太陽光事業
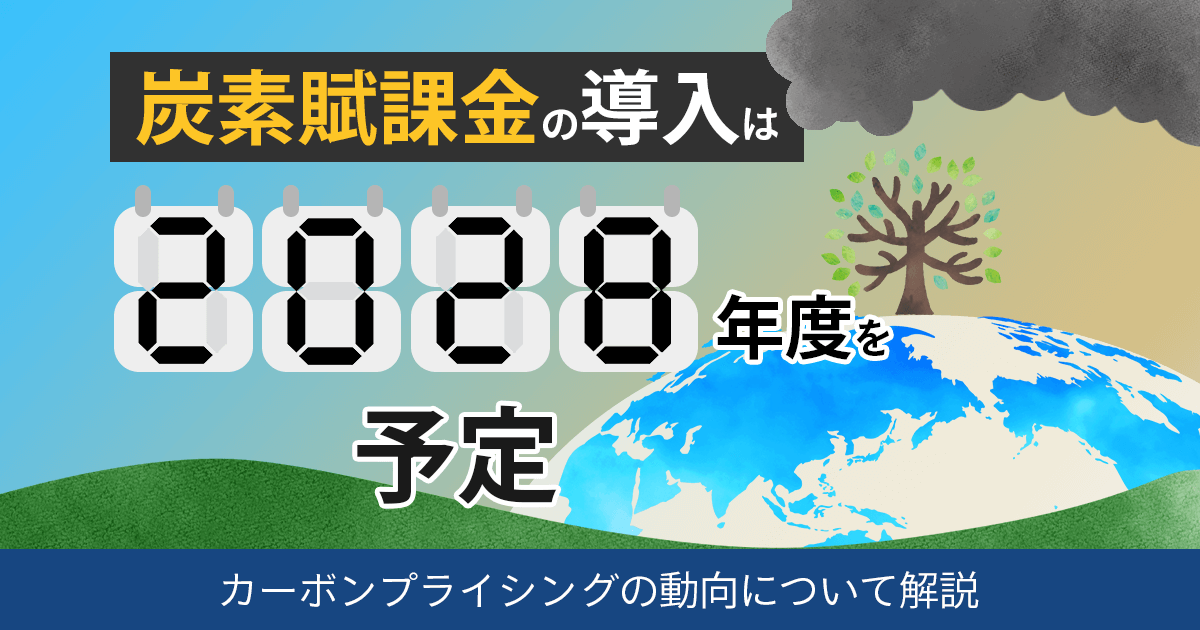
炭素賦課金とは、正しくは「炭素に対する賦課金」といい、二酸化炭素など温室効果ガスの排出量に応じて事業者に賦課金を課す仕組みで、カーボンプライシングのひとつです。
炭素賦課金の導入により化石燃料の使用が低下し、再生可能エネルギー市場が拡大することが考えられるため、再生可能エネルギー分野に注目が集まっています。
本記事では、2028年から導入が予定されている炭素賦課金の導入背景、世界や日本国内の動き、企業への影響について解説します。炭素賦課金について情報を網羅していますので、ぜひ最後までお読みください。
非FIT太陽光発電のことならグッド・エナジー!
AC49.5〜300.0kW前後、メガソーラーまで設備をご用意できます。
オフサイトPPA・自己託送のことならグッド・エナジーにお任せください!
\まずは無料ヒアリング/
お申し込みはこちら目次
炭素賦課金とは
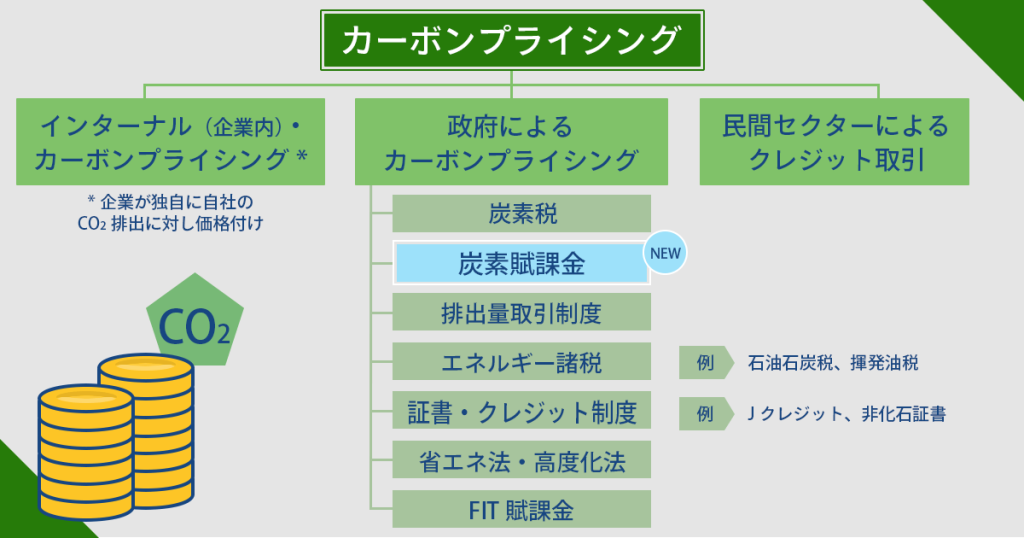
炭素賦課金は、CO2(二酸化炭素)排出に対して企業に課される負担金です。炭素賦課金はカーボンプライシングのひとつで、2028年度から化石燃料を輸入する企業に対して導入される予定で、排出量削減を促すことを目的としています。
カーボンプライシングとは、CO2排出に価格を付け、企業の自発的な排出削減を促す政策的手法です。「政府によるカーボンプライシング」には、炭素賦課金の他、炭素税や、企業ごとに設定された排出量の上限を基に、過剰または不足分を売買する「排出量取引」など様々な手法があります。
また、ほかにも「インターナル(企業内)カーボンプライシング」「民間セクターによるクレジット取引」があります。
炭素賦課金の導入は2028年を予定
日本政府は2050年のカーボンニュートラルを目指し、成長志向型カーボンプライシングを導入します。2028年に炭素賦課金を開始し、2033年には排出量取引を実施予定です。
炭素賦課金が導入される背景
炭素賦課金導入の背景には、地球温暖化の影響があります。温室効果ガス、特にCO2の排出増加が気候変動を加速させ、異常気象や海面上昇などの深刻な影響をもたらしています。
この問題に対処するため、各国がカーボンニュートラル実現を目指しており、日本も2050年までにこの目標を達成する方針を掲げています。カーボンプライシングは、この目標達成に向けた重要な政策手段です。
企業にCO2排出量に応じた金銭的負担を課すことで、排出削減に向けた経済的な動機付けを与え、低炭素技術への投資を促進します。炭素賦課金は、このカーボンプライシング促進の一環として導入され、持続可能な社会への移行を加速させる役割を担っています。
炭素賦課金と炭素税の違い
炭素税と炭素賦課金は、いずれもCO2排出に費用を課すことで、排出量削減を促す仕組みです。炭素税は租税の一種で、CO2排出に直接的に課税されますが、その税率の変更には法律の改正が必要となり、調整には時間がかかることがあります。
一方、炭素賦課金は特定の活動に対して課される金銭的負担であり、政省令によって調整可能です。そのため、市場の状況や政策目標の変化に応じて柔軟に対応できる点が特徴です。
この違いから、炭素賦課金は迅速な政策変更が可能で、経済や環境目標へ対応しやすいという特徴があります。
世界各国でのカーボンプライシングの動向
世界各国でカーボンプライシングの導入が進んでいます。欧州では炭素税の導入が盛んで、多くの国が高い税率を設定しています。一方、日本は諸外国と比べて著しく低い水準にとどまっているのが現状です。
排出量取引制度については、EU、中国、韓国など多くの国が採用しています。日本でも2023年に東京証券取引所に新たな排出量取引市場が開設され、取り組みが始まっているところです。
世界銀行の2024年の報告書によると、世界で75のカーボンプライシング制度が運用されており、2023年の収益は1,040億米ドルと過去最高を記録し、ブラジルやインドといった中所得国での導入も進んでいます。
炭素賦課金・GX-ETSの対象となる条件
日本のカーボンプライシングは、段階的に導入が進められています。2026年度にはGX-ETS(排出量取引制度)が本格稼働し、2028年度には炭素賦課金(化石燃料賦課金)、2033年度には発電事業者を対象とした排出枠の有償オークションが始まる予定です。
GX-ETSの対象は、CO2の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。対象事業者は毎年度、排出実績量と同量の排出枠を期限までに保有する義務があり、余った排出枠の売却や不足分の購入ができます。
このように、2028年度の炭素賦課金は突然始まる制度ではなく、すでに進められているGX政策の延長線上に位置付けられています。
| 制度 | 対象 | 内容 |
|---|---|---|
| GX-ETS(2026年度〜) | 直接排出量が前年度までの3年度平均で10万t-CO2以上の事業者 | 排出枠の保有義務 |
| 化石燃料賦課金(2028年度〜) | 化石燃料の輸入事業者等 | 賦課金の納付義務 |
| 上記以外の事業者・中小企業 | 直接の義務者なし | 燃料・電力価格への転嫁による間接影響 |
炭素賦課金の価格で確定していること
2028年度から導入される炭素賦課金(化石燃料賦課金)の単価は、現時点では確定していません。GX推進法では、各年度の賦課金単価を政令で定める仕組みとなっています。そのため、単価を決めるたびに法律を改正するのではなく、状況に合わせて柔軟に変更されます。
一方、令和8年度(2026年度)から本格稼働したGX-ETSでは、排出枠の取引価格について一定の基準が示されています。令和8年度の参考上限取引価格はCO2・1トンあたり4,300円、調整基準取引価格は1,700円です。
また、令和9年度~令和12年度の価格は、前年度の価格に「1.03+国内企業物価指数の見通し値」を乗じた額を基礎として定められます。
出典:経済産業省告示第27号
炭素賦課金がもたらす企業への影響
炭素賦課金の導入により、企業は新たな支出対策としてCO2排出削減に積極的に取り組むようになり企業の環境への取り組みが強化されます。企業の環境対策は、ESG投資家からの信頼を得ることになり評価向上につながることが期待されます。
また、脱炭素への取り組みを広くアピールすることで、投資家や取引先からの信頼を得られるだけでなく、環境意識の高い若い世代からの注目を集め、新たな人材獲得のチャンスにもなるでしょう。
さらに、政府が炭素賦課金による収入を再生可能エネルギーの普及や補助金に充てることで、企業は異なる形で再投資をすることができます。
まとめ
日本政府は2050年カーボンニュートラル実現に向け、成長志向型カーボンプライシングの導入を計画しています。その一環として、2028年度から炭素賦課金が導入される予定です。
この制度は、CO2排出に対して金銭的負担を課すことで、企業のCO2排出削減努力を促進し、低炭素技術への投資を奨励するものです。企業にとっては、環境対策の強化によるESG評価の向上や、新たな人材獲得の機会創出といったメリットが期待されます。
また、炭素賦課金の再投資を通じて、再生可能エネルギーの普及や関連技術開発が加速する可能性があります。成長志向型カーボンプライシングの本格導入に向け、準備を整える必要があるでしょう。
非FIT太陽光発電に関する
お問い合わせはこちら
オフサイトPPA・自己託送の専門スタッフが
対応させていただきます。