個人事業主が太陽光発電投資で収益を得るには?開業から税務まで徹底解説
2026/05/08
中古太陽光事業
個人事業主として収益の柱を増やしたいと考えたとき、太陽光発電投資は有力な選択肢の一つです。安定した売電収入が見込める点に加え、減価償却や青色申告を活用することで、節税効果も期待できるでしょう。
一方で、制度や税務の理解が不十分なまま始めてしまうと、想定外のリスクを抱える可能性もあります。
本記事では、太陽光発電を個人事業主として始める際の基礎知識から、メリット・リスク、開業手続き、税務のポイントまでを整理しました。資産形成を図りたい方にとって実務に役立つ情報をまとめていますので、ぜひ最後までご覧ください。
目次
太陽光発電を始める個人事業主が知っておきたい基礎知識
太陽光発電投資を事業として成立させるためには、まずその根幹を支える制度やコストの全体像を把握しなければなりません。売電のルールや初期費用など、基礎的な考え方を解説します。
固定価格買取制度(FIT)とは
固定価格買取制度(FIT)は、発電した電気を一定期間、あらかじめ決められた価格で電力会社が買い取る仕組みです。これにより収益の見通しが立てやすくなり、投資回収計画の設定が容易になります。
個人事業主が主に扱う10kW以上50kW未満の産業用設備の場合、20年間の買取期間が設定されており、この期間中は売電価格が固定されます。
ただし、この区分は2020年度から「地域活用要件」の対象となっており、発電量の30%以上を自家消費することが求められます。全量売電はできず、余剰分のみが買取対象となる点に注意が必要です。

売電の仕組みと種類
太陽光発電の売電には、FIT・卒FIT・非FITの3種類があります。
| 区分 | 売電価格 | 売電方法 | 特徴 |
|---|---|---|---|
| FIT(固定価格買取制度) | 固定価格 | 電力会社 | 長期(住宅用10kW未満10年間、事業用10kW以上20年間)で価格が保証され、収益が安定しやすい |
| 卒FIT(FIT終了後) | 市場価格相対契約 | 電力会社新電力直接契約 | FIT終了後の運用。売電先を自由に選べる |
| 非FIT | 市場価格 | 卸電力市場相対契約 | 初めから自由な価格で売電できる |
太陽光発電の売電方式は、仕組みによって特徴が異なります。これらを理解することで、将来を見据えた事業戦略を描きやすくなるでしょう。
太陽光発電投資に必要な初期費用
太陽光発電の初期費用は、設備容量や設置場所によって大きく異なります。費用の内訳は、太陽光パネル、パワーコンディショナー、架台などの設備に加え、設置工事費や電力会社への負担金があげられます。
また、土地を購入して設置する場合は、その用地取得代も必要となるでしょう。一般的に50kW未満の低圧案件であれば、数百万円から千数百万円程度が目安とされています。

個人事業主が太陽光発電投資を行うメリット
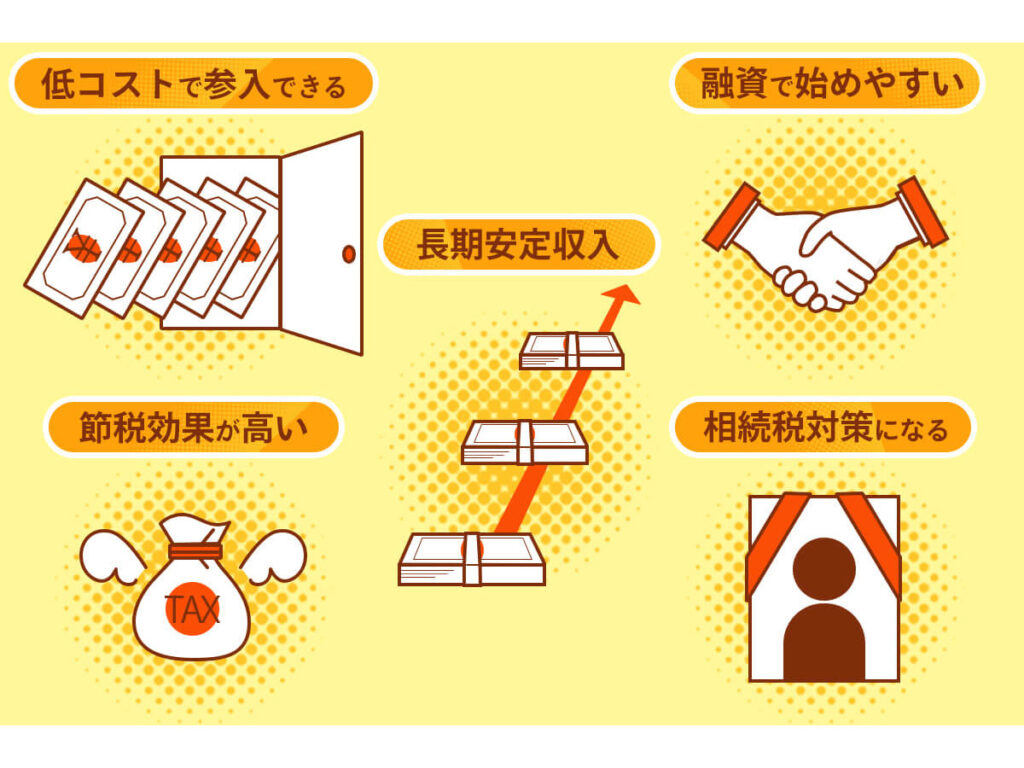
個人事業主が太陽光発電投資を行う場合、中古設備なら低コストで始めやすく融資も活用できます。また、長期に安定収入が得られ、節税効果や相続税対策としても有効です。以下で詳しく解説します。
中古設備で低コストから始められる
中古の太陽光発電設備を活用すれば、初期費用が高額な新設よりも低コストで参入できます。中古設備の最大のメリットは、すでに稼働実績があるため、収益予測の精度が格段に高い点です。
ただし、設備の劣化状況や残りのFIT期間を確認しなければ、想定より収益が伸びない可能性もあります。信頼できる販売業者を選ぶことが重要です。
まずはグッド・エナジーへ
ご相談ください
融資を使えば無理なくスタートできる
太陽光発電は金融機関からの融資が比較的受けやすい投資です。売電収入が見込めるため、事業計画が明確であれば借入だけで事業を開始することも可能でしょう。自己資金を温存しながら事業を拡大できる点は、個人事業主にとって大きな魅力です。
公的融資や銀行での融資が難しくても、太陽光発電投資向けソーラーローンを扱う信販会社を利用すれば融資も受けやすくなります。ただし、融資を受ける際は金利が固定か変動かを必ず確認しておきましょう。
売電収入は安定していても、変動金利の場合は金利上昇によって当初のシミュレーション通りに収支が進まなくなるリスクがあります。
事業計画を立てる段階で、金利変動が収益に与える影響もあわせて試算しておくことをおすすめします。金融機関の情報に精通した業者に相談することも、こうしたリスクを回避するうえで有効です。

長期にわたって安定した収入を確保できる
太陽光発電はFIT期間中、売電価格が固定されるため収益のブレが少ない点が特徴です。自然条件に左右される側面はあるものの、設備が正常に稼働していれば、安定的な発電が見込めます。
また、株式や不動産投資とは異なり、空室リスクや景気変動の影響を受けにくい点も魅力といえるでしょう。こうした特性から、長期にわたって安定した収入を確保できる仕組みとなっており、個人事業主にとって心強い収益基盤となります。
減価償却と青色申告を活用して節税につなげる
太陽光発電の節税効果の高さは、個人事業主が最も注目すべきポイントです。太陽光発電設備は減価償却資産として扱われるため、法定耐用年数(17年)にわたって毎年経費計上が可能です。
青色申告を選択すれば、最大65万円の特別控除を受けられます。これにより課税所得を抑えられるため、結果として税負担の軽減につながります。

相続税対策としても活用できる
太陽光発電は、相続税対策として活用できる資産の一つです。減価償却資産として評価されるため、年数の経過とともに相続税評価額が下がりやすい傾向があります。
また、相続全体では配偶者の税額軽減(配偶者控除)や債務控除などの制度と組み合わせることで、相続税負担の軽減が期待できます。なお、法定耐用年数(17年)を経過した設備は、相続税評価額がほぼゼロになるケースもあります。
太陽光発電投資のリスクと注意点
個人事業主が太陽光発電投資を行うメリットが多い一方で、制度変更や自然災害などのリスクも存在します。以下、リスクと注意点を解説します。
固定価格買取制度(FIT)終了後の収益変化への備え
FIT期間終了後は固定価格での売電が終わり、市場価格や電力会社のプランに応じた単価へ移行します。多くの場合、売電価格は下がり、収益減少につながる可能性があります。対策としては、自家消費による電気代削減や、蓄電池の活用が有効です。
また、従来の電力会社との契約継続や、より条件の良い相対契約を選ぶことも検討すべきでしょう。早い段階で出口戦略を考えておくことが重要です。

台風・地震など自然災害へのリスク対策
太陽光発電設備は野外に設置される設備である以上、自然災害のリスクは避けられません。台風によるパネルの飛散や、地震による架台の損壊、あるいは落雷による電気系統の故障などが想定されます。
対策としては、耐風・耐震性能を満たした設計を選ぶことに加え、定期的な点検やメンテナンスを行うことが重要です。
また、火災保険(動産総合保険)、施設賠償責任保険、売電損失を補償する保険など、状況に応じた保険を選択する必要があります。特に近年は異常気象が増えているため、備えを怠らない姿勢が求められます。


副業とみなされるケースと、所得区分の考え方
太陽光発電の売電収入は、運用実態によって「雑所得」「事業所得」「不動産所得」のいずれかに分類されます。
- 雑所得:自宅の屋根に設置し、余剰電力を売電している場合(家庭用10kW未満の大半)
- 事業所得:継続的・独立的に事業として運営している場合(50kW以上の産業用など)
- 不動産所得:賃貸物件の屋根に設置し、発電電力を共用部で使い、余剰分を売電する場合
なお、規模が10kW以上だからといって自動的に事業所得になるわけではなく、運用実態から総合判断される点に注意が必要です。会社員が副業として実施する場合、勤務先の就業規則(副業規定)の確認も別途必要です。

想定外の出費や、申告ミスを防ぐためのポイント
太陽光発電は、太陽光パネルやパワーコンディショナーなどの設備の故障や修理費用など、想定外の出費が発生する場合があります。また、経費計上や申告方法を誤ると税務上のリスクも高まります。
日頃から帳簿を整理し、疑問点があれば税理士に相談することが重要です。小さなミスが大きな損失につながることもあります。
太陽光発電を事業として開始するための手続き
太陽光発電を事業として行うには、開業届や帳簿管理などの基本手続きが必要です。ここでは、主なポイント3点を解説します。順序立てて進めましょう。
開業に必要な書類と提出のタイミング
個人事業主として太陽光発電を始める場合、まず税務署へ開業届(個人事業の開業・廃業等届出書)を提出しましょう。提出のタイミングは、原則として事業開始から1ヶ月以内とされています。
「事業開始日」に明確な法的定義はありませんが、実務上は電力会社との系統連系が完了し、売電収入が発生し始めた日を起点とするのが一般的です。
開業届の書き方と、青色申告を選ぶメリット
太陽光発電を個人で始める場合は、「個人事業の開業・廃業等届出書」を開業後1か月以内に税務署へ提出します。用紙は国税庁サイトや窓口で入手でき、記入内容も事業内容や開始日など比較的シンプルです。
納税地は居住地、職業は「太陽光発電事業」とするのが一般的で、屋号は任意となります。開業日は規定がなく売電開始日や契約日など柔軟に設定可能です。あわせて青色申告を選択すると最大65万円の控除を受けられ、個人事業主にとって大きな魅力です。
会計ソフトを使った帳簿付けの始め方
太陽光発電事業で会計ソフトを利用すれば、日々の収支管理が効率的に行えます。売電収入や経費を入力するだけで、自動的に帳簿や決算書が作成されるため便利です。
会計ソフトで帳簿をつける場合は、売電が始まった日、あるいは開業届に記載した開業日を起点に記録を開始するのが一般的です。設備準備や契約にかかった費用など、開業前の支出については「開業費」として整理し、開業日付でまとめて計上します。
開業費は支出年に全額経費化することも、数年に分けて経費化することも自由(任意償却)で、利益状況に応じて節税に活用できます。ただし、10万円以上の設備(太陽光パネルなど)は開業費ではなく、減価償却資産として別途処理します。
太陽光発電事業に関わる税金と確定申告の知識
個人事業主として太陽光発電事業を行う場合、太陽光発電に関係する税金と確定申告の知識は欠かせません。ここでは、特に重要な3点を解説します。
経費として計上できる費用の具体例
太陽光発電では、設備導入費を分割して計上する減価償却費のほか、固定資産税や借入金の利息、点検・修理などのメンテナンス費用が経費として認められます。
また、除草や部品交換などの維持管理費も対象となるため、日常的な支出も整理しておくことが重要です。
3つの所得区分の違いと、確定申告が必要になるケース
太陽光発電の売電収入は、「雑所得」「事業所得」「不動産所得」のいずれかに分類されます。自宅の余剰電力の売電は雑所得、継続的に事業として行う場合は事業所得、賃貸物件と一体で運用する場合は不動産所得となるのが一般的です。
また、給与所得者でも副収入が年間20万円を超えると確定申告が必要になるため、所得区分と収入額をあわせて確認することが重要です。
あわせて読みたい

太陽光発電で確定申告しないとどうなる?必要になる条件や所得区分、経費についても解説
「太陽光発電の事業は確定申告が必要?」 「確定申告が初めてで不安」 太陽光発電の投資は、長期間にわた…
消費税の扱いと、補助金を活用する際の注意点
太陽光発電設備は高額なため、購入時に支払った消費税の還付を受ける「消費税還付」という手法があります。これには「消費税課税事業者」になる必要がありますが、還付を受けた後は3年間免税事業者に戻れないなどの制限があるため、事前のシミュレーションが不可欠です。
また、太陽光発電の導入に際して、各種補助金を受け取っている場合は、通常は「一時所得」として扱われます。ただし、「国庫補助金等の総収入金額不算入」の特例を活用すれば非課税にできる場合があるため、確定申告時に専門家へ相談することをおすすめします。
まとめ:個人事業主として太陽光発電を成功させるために
この記事では、太陽光発電を個人事業主として始めるための基礎知識から、FIT制度や売電の仕組み、初期費用、メリット・リスク、開業手続き、税務のポイントまでを解説しました。制度や所得区分、消費税の扱いを正しく理解し、事前に準備を整えることが安定した運用につながります。
グッド・エナジーでは、中古太陽光発電の販売から融資のご相談、運用サポート、定期メンテナンスまで一貫して対応しています。
太陽光発電事業に取り組みたい個人事業主の方は、ぜひお気軽にご相談ください。状況に応じた最適なプランをご提案いたします。
まずはグッド・エナジーへ
ご相談ください
この記事の監修者
セカンダリー事業部セカンダリー事業課 課長
大川 貴右
2016年専修大学卒。再エネ業界へ入門後、主に土地付き太陽光投資の販売営業に従事。2021年11月よりグッド・エナジーにてセカンダリー太陽光発電所の買取・販売事業の経験を経て、現在は同部門の課長として現在に至る。実績としては年間100件程度の売主・買主の売買を成立させる。
監修した記事の一覧はこちら中古太陽光の高価買取なら
グッド・エナジー
高価買取・最短14日で現金化・
買取実績300件以上
1円でも高く売るなら、
まずはグッド・エナジーにご相談ください。
-
\ お急ぎの場合はお電話ください! /
03-5811-1928営業時間10:00~17:00(土日除く) -
\ 60秒でカンタン入力! /
今すぐ無料査定する